Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Was sind terrestrische Beobachtungen?
Terrestrische Beobachtungen beziehen sich auf Beobachtungen, die auf der Erdoberfläche stattfinden. Dies können Beobachtungen von Pflanzen, Tieren, Wetterphänomenen oder anderen natürlichen Phänomenen sein. Terrestrische Beobachtungen werden oft von Wissenschaftlern, Forschern und Naturliebhabern durchgeführt, um Informationen über die Umwelt und die darin lebenden Organismen zu sammeln. **
Ähnliche Suchbegriffe für Terrestrische Frequenzen
Top-Angebote
Produkte zum Begriff Terrestrische Frequenzen:
-
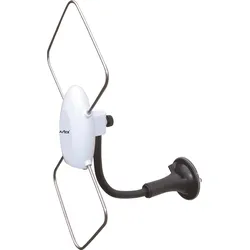
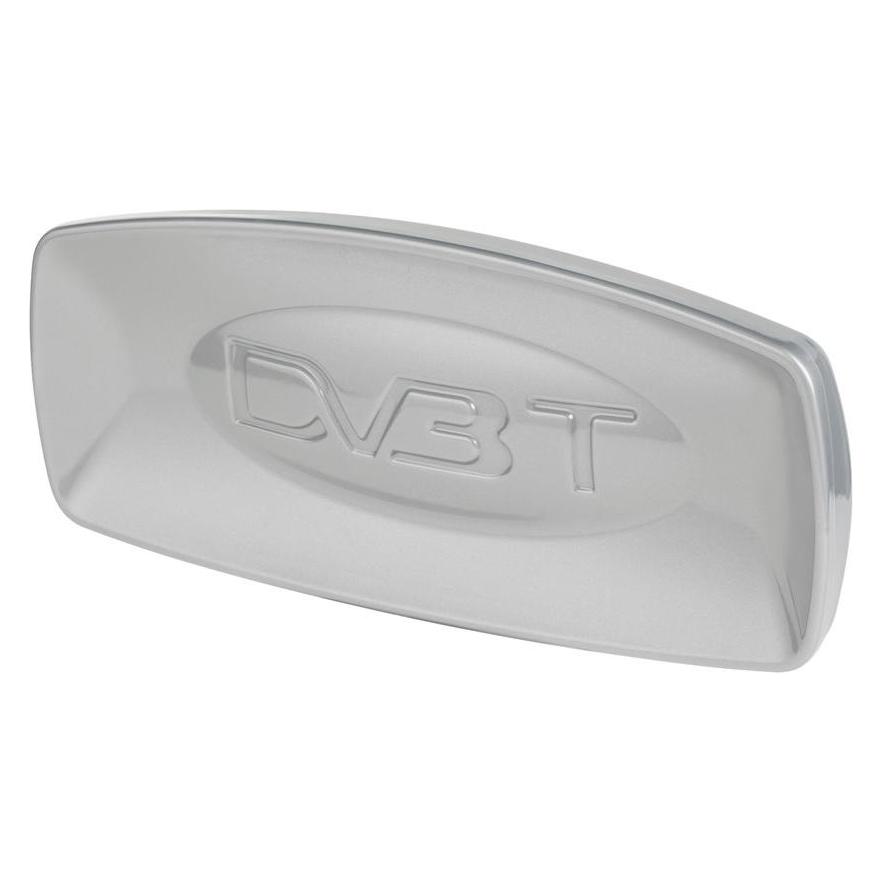
Avtex STH4000 Terrestrische DVBT/T2-Aktivantenne mit Verstärker und LTE-FilterungDie verstärkte Antenne STH4000 mit LTE-Filterung wurde speziell für den Einsatz mit digitalen Fernsehgeräten entwickelt. Sie ist leicht, kompakt und sehr einfach zu bedienen. Mit ihrem einzigartigen flexiblen Montagesystem kann sie in Sekundenschnelle im Innen- oder Außenbereich installiert werden. Der integrierte 20 dB-Verstärker kann über den Antennenausgang der meisten Set-Top-Boxen und aller digitalen Fernsehgeräte von Avtex mit Strom versorgt werden. Alternativ kann das STH4000 auch mit einem 12/24-Volt-Gleichstromnetzteil (im Lieferumfang enthalten) betrieben werden - ideal für Caravaner und Trucker gleichermaßen! Details TV-Antenne mit hoher Verstärkung (20dB) Richtungsabhängig Eingebauter rauscharmer Verstärker 2-Wege-Stromquelle (TV-Antennenstromausgang oder 12v/24v) Flexible Saugnapfhalterung (ähnlich einer GPS-Windschutzscheibenhalterung) - keine Bohrungen erforderlich Mast- oder Wandhalterung ebenfalls im Lieferumfang enthalten UV-beständiges Gehäuse Wasserbeständig Gewicht 0,29 kg49,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wepa Satino HYGINITY Falthandtuchspender S schwarz schwarz für niedrige bis mittlere FrequenzenDie flexible und sparsame Wahl für niedrige bis mittlere Frequenzen, aber mit allen Vorteilen des großen Spenders. Einfach in der Handhabung und für alle Falzarten geeignet. Highlights: Blattbreite bzw. -tiefe sind individuell ein- stellbar, formschönes Design, das sich in jeden Waschraum integriert, Füllstandsfenster an der Seite, schnell montiert oder ausgetauscht dank Satino by WEPA Montage- platte, mit Satino Standard- und Permanentschlüssel. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.27,72 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Terrestrische Frequenzen:
-
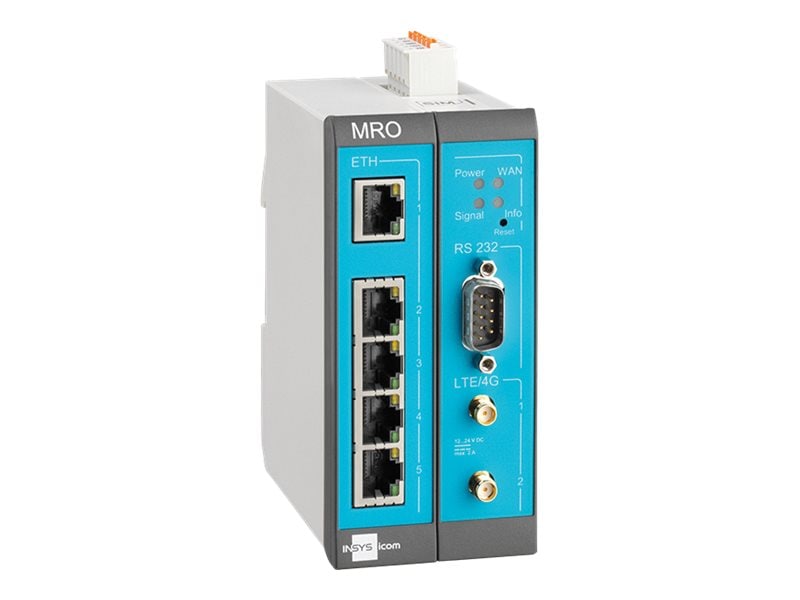
INSYS icom MRO-L200 1.0 LTE-Mobilfunk-Router internationale FrequenzenHohe Leistungsfähigkei / Viele Schnittstellen in schmalen Gehäuse / Hohe Systemstabilität, Ethernet-Ports 5 x RJ45 geschirm, 1 x RS232 / Konfiguration über Web-Interface, redundante Stromversorgung möglich / für Montage auf DIN-Hutschienen870,89 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Avtex STH4000 Terrestrische DVBT/T2-Aktivantenne mit Verstärker und LTE-FilterungDie verstärkte Antenne STH4000 mit LTE-Filterung wurde speziell für den Einsatz mit digitalen Fernsehgeräten entwickelt. Sie ist leicht, kompakt und sehr einfach zu bedienen. Mit ihrem einzigartigen flexiblen Montagesystem kann sie in Sekundenschnelle im Innen- oder Außenbereich installiert werden. Der integrierte 20 dB-Verstärker kann über den Antennenausgang der meisten Set-Top-Boxen und aller digitalen Fernsehgeräte von Avtex mit Strom versorgt werden. Alternativ kann das STH4000 auch mit einem 12/24-Volt-Gleichstromnetzteil (im Lieferumfang enthalten) betrieben werden - ideal für Caravaner und Trucker gleichermaßen! Details TV-Antenne mit hoher Verstärkung (20dB) Richtungsabhängig Eingebauter rauscharmer Verstärker 2-Wege-Stromquelle (TV-Antennenstromausgang oder 12v/24v) Flexible Saugnapfhalterung (ähnlich einer GPS-Windschutzscheibenhalterung) - keine Bohrungen erforderlich Mast- oder Wandhalterung ebenfalls im Lieferumfang enthalten UV-beständiges Gehäuse Wasserbeständig Gewicht 0,29 kg49,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was sind terrestrische Beobachtungen?
Terrestrische Beobachtungen beziehen sich auf Beobachtungen, die auf der Erdoberfläche stattfinden. Dies können Beobachtungen von Pflanzen, Tieren, Wetterphänomenen oder anderen natürlichen Phänomenen sein. Terrestrische Beobachtungen werden oft von Wissenschaftlern, Forschern und Naturliebhabern durchgeführt, um Informationen über die Umwelt und die darin lebenden Organismen zu sammeln. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Terrestrische Frequenzen
-
Wepa Satino HYGINITY Falthandtuchspender S schwarz schwarz für niedrige bis mittlere FrequenzenDie flexible und sparsame Wahl für niedrige bis mittlere Frequenzen, aber mit allen Vorteilen des großen Spenders. Einfach in der Handhabung und für alle Falzarten geeignet. Highlights: Blattbreite bzw. -tiefe sind individuell ein- stellbar, formschönes Design, das sich in jeden Waschraum integriert, Füllstandsfenster an der Seite, schnell montiert oder ausgetauscht dank Satino by WEPA Montage- platte, mit Satino Standard- und Permanentschlüssel. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.27,72 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
DAP Wireless Beltpack for COM-42 606-630 MHz - 99 wählbare FrequenzenDAP Wireless Beltpack für COM-42 606-630 MHz - 99 wählbare Frequenzen Mit dem DAP Wireless Beltpack können Sie kabellos und zuverlässig mit Ihren COM-42 Handgeräten arbeiten. Der Beltpack-Sender wird über einen 4-poligen Mini-XLR-Verbinder an Ihr Mono-Instrument (wie z.B. eine Gitarre), ein dynamisches Lavalier-Mikrofon oder ein Headset angeschlossen. Zudem verfügt das Beltpack über eine praktische 5-V-Phantomspeisung und unterstützt somit auch Kondensatormikrofone. Das Besondere am Beltpack-Sender für DAP COM-42 ist die Auswahl von 99 wählbaren Frequenzen im Frequenzbereich von 606-630 MHz. Dieser Bereich entspricht den Standards für kabellose Mikrofone in den meisten europäischen Ländern. Genießen Sie mit diesem Sender eine sorgenfreie Show oder Präsentation, ohne Unterbrechungen oder leere Batterien befürchten zu müssen. Die Betriebsdauer von bis zu 6 Stunden mit handelsüblichen AA-Batterien ermöglicht einen reibungslosen Einsatz ohne lange Unterbrechungen. 606-630 MHz Frequenzbereich 99 wählbare Frequenzen Stromversorgung über zwei AA-Batterien Bis zu 6 Stunden Betriebszeit 5 V Phantomspeisung Weitere technische Details: Drahtlose Audiofrequenz Start: 606 MHz Drahtlose Audiofrequenz Ende: 630 MHz HF-Leistung: 10 mW HF-Bandbreite: 24 MHz Audioempfindlichkeit: 2,2 mV Frequenzgang Minimum: 50 Hz Frequenzgang Maximum: 16000 Hz Phantomspeisung: 5 V Mono-Eingang Anschluss: 4-poliger Mini-XLR Batterietyp: AA Durchschnittliche Laufzeit: 6 Stunden Sendertyp: Beltpack Sendergewicht: 0,09 kg82,71 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
DAP Audio Eb-193b Drahtloser Uhf-Pll-Gürtelsender – 193 Frequenzen – 614–638 Mhz4-poliger Mini-XLR-Anschluss, Phantomspeisung für Kondensatormikrofone, Geeignet für Lavalier-, Headset- und Instrumentenmikrofone, 614-638 MHz, geeignet für DAP ER-1193B Empfänger, 193 wählbare Frequenzen, Das DAP EP-193B ist ein Beltpack-Sender, das für die Verwendung mit dem kabellosen Mikrofonempfänger ER-1193B konzipiert ist. Sein Frequenzbereich von 614-638 MHz ist in fast allen europäischen Ländern zugelassen und Ihnen stehen 193 auswählbare Frequenzen zur Verfügung.Der EP-193B verfügt über einen 4-poligen Mini-XLR-Anschluss mit 5 V Phantomspeisung. Sie können daran ein Kondensator- oder ein dynamisches Mikrofon wie ein Lavalier-, Headset- oder Gitarrenmikrofon anschließen. Er verfügt über einen EIN/Aus-Schalter und eine sichere Verstärkungsoption.Während einer Show oder Präsentation müssen Sie sich keine Gedanken um Ausfälle oder leere Batterien machen. Die beiden AA-Batterien halten je nach Qualität bis zu 6 Stunden und lassen sich im Handumdrehen austauschen. Der EM-193B Beltpack-Sender wird mit einer Tasche und einem Schraubendreher geliefert.Technische Daten: Drahtlose Audiofrequenz Start: 614 MHz, Drahtlose Audiofrequenz Ende: 638 MHz, HF-Frequenzstabilität: 0.005 %, HF-Leistung: 10 mW, Frequenzabweichung: 48 ± kHz, Störunterdrückung: 60 HF-Bandbreite:24 MHz, Frequenzgang Minimum: 50 Hz, Frequenzgang Maximum: 16000 Hz, Phantomspeisung: 5 V, Mono-Eingang Anschluss: 4-pin mini XLR, Mono-Eingänge: 1, Batterietyp: AA, Batteriespannung: 1.5 V, Kanäle: 193, Display: LCD, Sendertyp: Beltpack, Höhe (mm): 25 mm, Breite (mm): 71 mm, Länge (mm): 170 mm, Sender Höhe (mm): 25 mm, Sender Breite (mm): 71 mm, Sender Länge (mm): 170 mm, Gehäuse: Plastic, Gewicht: 0.162 kg, Farbe: Black, Enthaltenes Zubehör: Box179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.